Durante los últimos meses, la oferta pública de adquisición (OPA) hostil de BBVA sobre SABADELL ha protagonizado la agenda política y económica del país. Gran parte de este debate ha transcurrido sobre las aguas de lo que, desde el punto de vista jurídico, se conoce como el régimen de control de concentraciones, esto es, el área del Derecho de la competencia que fiscaliza el eventual impacto sobre la competencia en el mercado de las concentraciones empresariales.
I. Introducción y antecedentes relevantes
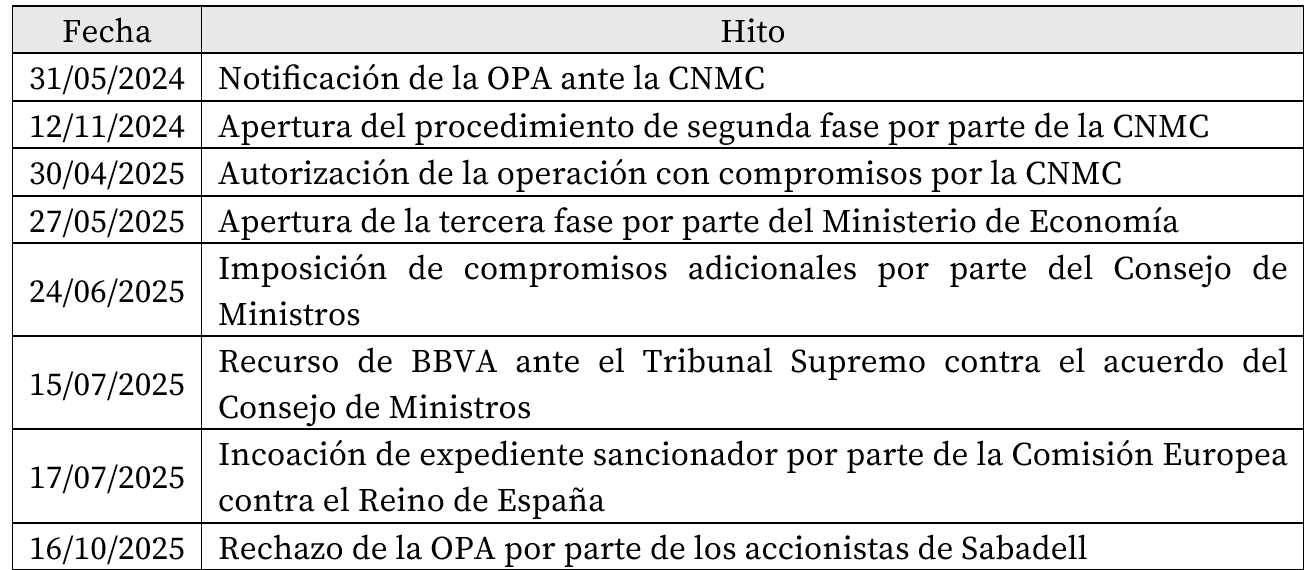
En el presente artículo se analizan algunas de las principales implicaciones de la OPA desde el punto de vista de control de concentraciones. Para contextualizar adecuadamente el análisis, en la siguiente tabla se presentan cronológicamente los principales hitos de la OPA relevantes:
II. Cuestiones relevantes en el análisis de control de concentraciones de la OPA BBVA/SABADELL
i. Análisis sustantivo de la operación: similitudes con el enfoque de la CNMC en CAIXABANK/BANKIA y preocupación adicional por el impacto sobre las PYMES
A nivel general, el análisis sustantivo de la CNMC en esta operación ha seguido el mismo enfoque que el utilizado por la CNMC al revisar las fusiones CAIXABANK/BANKIA y UNICAJA/LIBERBANK, autorizadas en primera fase con compromisos en 2021.
Estas concentraciones supusieron un cambio de paradigma respecto al enfoque seguido por la CNMC hasta entonces, ya que, entre otras cuestiones, la CNMC analizó su impacto en el mercado de la banca minorista a nivel local (hasta entonces había analizado este mercado a nivel nacional), e incorporó nuevos elementos de análisis, como el posible riesgo de exclusión financiera en determinados municipios.
De esta forma, tanto en BBVA/SABADELL como en las concentraciones bancarias anteriores, se adoptaron compromisos a nivel local para mantener tanto la presencia física de las oficinas como las condiciones comerciales ofrecidas a los clientes en determinados municipios donde estaban presentes única o fundamentalmente ambas partes. De forma similar, tanto en BBVA/SABADELL como en CAIXABANK/BANKIA se han adoptado compromisos sobre acceso transitorio a cajeros para que los clientes de los bancos adquiridos puedan acceder a los cajeros en las mismas condiciones que con anterioridad a la operación.
Probablemente, la principal diferencia a nivel sustantivo en la revisión de BBVA/SABADELL respecto de las concentraciones bancarias anteriores se refiere a su posible impacto en el segmento de las PYMES. Como consecuencia de ello, se adoptaron compromisos de comportamiento para evitar que, como consecuencia de la operación, empeorasen las condiciones comerciales de los clientes PYMES de SABADELL (por ejemplo, en lo que se refiere a su acceso al crédito).
ii. Particularidades prácticas por tratarse de una OPA hostil: ausencia de pre-notificación y falta de colaboración activa por parte de SABADELL
A nivel práctico, se identifican dos particularidades en el procedimiento de control de concentraciones derivadas del hecho de tratarse de una OPA hostil.
La primera de estas particularidades es la ausencia de pre-notificación, que es un procedimiento informal muy extendido en la práctica, a través del cual la CNMC verifica que el notificante ha aportado toda la información que considera necesaria para el estudio de la operación.
La ausencia de pre-notificación en el caso de una OPA es habitual en el tráfico jurídico y no provoca rechazo por parte de la CNMC, dado que salvaguarda el derecho del comprador a realizar la OPA en determinados escenarios, tal y como se recoge en la Ley de Defensa de la Competencia(“LDC”).
En concreto, el artículo 9.3 de la LDC permite realizar una OPA siempre y cuando sea “notificada en el plazo de cinco días desde que se presenta la solicitud de la autorización de la oferta a la Comisión Nacional del Mercado de Valores” (lo cual no sería posible, en la práctica, si existiese fase de pre-notificacion) y “el comprador no ejerza los derechos de voto inherentes a los valores en cuestión o sólo los ejerza para salvaguardar el valor íntegro de su inversión sobre la base de una dispensa concedida por la CNMC”.
La segunda particularidad del procedimiento en el presente asunto está derivada directamente de la naturaleza “hostil” de esta OPA. Así, y a diferencia de lo que ocurre generalmente en las compraventas de empresas (donde existe un acuerdo entre comprador y vendedor), en este caso existía una oposición a la OPA por parte de SABADELL.
Esto implica que SABADELL no tenía, desde el punto de vista estratégico, ningún incentivo (sino más bien todo lo contrario) en colaborar con BBVA en la preparación de la información necesaria para la revisión de la operación por parte de la CNMC –aunque la obligación de notificación recae sobre el comprador, el vendedor suele cooperar de manera ágil y proactiva dado que mantiene igualmente un interés en obtener la autorización lo antes posible–.
En la práctica, es previsible que esta evidente falta de interés de SABADELL por colaborar proactivamente en el proceso de revisión de la CNMC se haya traducido en la necesidad de recabar su información a través de requerimientos de información formales de la CNMC, y haya conllevado retrasos respecto del calendario en un eventual escenario de OPA amistosa.
Además, esto suscita también cuestiones jurídicas relevantes respecto de cuál debe ser el nivel concreto de colaboración por parte de una entidad objeto de una OPA hostil, ya que, a pesar del evidente interés de SABADELL en torpedear la operación, el artículo 39 de la LDC establece específicamente que toda persona física o jurídica está sujeta al “deber de colaboración con la CNMC y están obligados a proporcionar, a requerimiento de esta y en plazo, toda clase de datos e informaciones de que dispongan y que puedan resultar necesarias para la aplicación de esta ley”.
iii. Las consecuencias derivadas de la apertura de la segunda fase por parte de la CNMC
La apertura de la segunda fase por parte de la CNMC trajo consigo un retraso considerable en la revisión de la CNMC respecto al calendario previsto por BBVA (y comunicado al público), que preveía la autorización de la operación a finales del año 2024.
Desde el punto de vista sustantivo, el mayor impacto de esta decisión de la CNMC fue que abrió la puerta a que, tal y como recoge el artículo 60 de la LDC, el Ministerio de Economía y Hacienda modificase posteriormente sus compromisos por “razones de interés general distintas de la defensa de la competencia” a través de lo que se conoce como tercera fase.
En efecto, si la CNMC hubiese autorizado la operación en primera fase con compromisos (lo que parecía a priori razonable desde el punto de vista técnico, tal y como ocurrió en CAIXABANK/BANKIA), el Ministerio de Economía y Hacienda no habría tenido margen legal para abrir la tercera fase y modificar dichos compromisos.
Desde la entrada en vigor de la actual LDC en el año 2007, la única concentración que había sido objeto de una tercera fase fue la fusión entre ANTENA 3 y LA SEXTA en el año 2012, en la que el Consejo de Ministros suavizó la dureza de los compromisos adoptados en segunda fase por la autoridad nacional de competencia (entonces CNC).
iv. El endurecimiento de los compromisos por parte del Consejo de Ministros a través de la tercera fase
Tras la correspondiente apertura de la tercera fase, con la sorprendente consulta pública sobre la operación lanzada por el Gobierno el 6 de mayo de 2025, el Consejo de Ministros endureció las condiciones de autorización de la OPA al imponer que, durante tres años, BBVA y SABADELL mantuviesen personalidad jurídica y activos separados (esto es, una prohibición de fusión desde el punto de vista mercantil entre ambas entidades), y autonomía en la gestión y toma de decisiones en lo relativo a la política de “recursos humanos, financiación de pymes, redes de sucursales y obra social”.
En lo que se refiere a la prohibición de fusión, hay que resaltar que ésta es una prerrogativa con la que el Consejo de Ministros ya cuenta conforme a la normativa bancaria (en concreto, la disposición adicional decimosegunda de la Ley 10/2014, de 26 de junio, de ordenación, supervisión y solvencia de entidades de crédito). Dicho de otra forma, el Consejo de Ministros podría haber impuesto esta misma prohibición de fusión sin necesidad de recurrir a esta tercera fase en materia de control de concentraciones.
En relación con el compromiso de “autonomía de gestión”, resulta difícil evaluar el alcance exacto de este endurecimiento de las condiciones. La interpretación más severa de este compromiso es que conllevaría una suerte de prohibición de facto de la adquisición de control de BBVA sobre SABADELL, ya que impediría a BBVA intervenir sobre algunos de los principales elementos que rigen la estrategia comercial de SABADELL.
v. La continuación de la saga BBVA/SABADELL ante el Tribunal Supremo y la Comisión Europea
Aunque la OPA fue finalmente rechazada por los accionistas de SABADELL el 16 de octubre de 2025, desde el punto de vista jurídico, la saga BBVA/SABADELL aún no ha terminado, ya que quedan dos capítulos pendientes (probablemente, con menor foco mediático).
El primer capítulo jurídico se refiere al recurso interpuesto por BBVA ante el Tribunal Supremo contra el acuerdo del Consejo de Ministros. En caso de estimarse este recurso, la Administración podría verse obligada a indemnizar importantes daños y perjuicios a BBVA.
Uno de los principales argumentos de BBVA en este recurso es que el artículo 60 de la LDC no permite al Consejo de Ministros endurecer las condiciones impuestas por la CNMC en la segunda fase, sino sólo mantenerlas o suavizarlas.
Este argumento se sustenta en el hecho de que el artículo 60 de la LDC no prevé la intervención formal de la parte notificante ante el Consejo de Ministros, de tal forma que éste puede tomar su decisión final sin escuchar los argumentos presentados por la notificante. En estas circunstancias, no cabría el empeoramiento por el Consejo de Ministros de la posición de la notificación, pues todo administrado debe ser oído antes de que se tome una medida individual que le afecte desfavorablemente (derecho de audiencia que, como se ha dicho, no recoge el artículo 60 de la LDC).
El segundo capítulo abierto es el procedimiento de infracción iniciado contra el Reino de España en julio de 2025 por la Comisión Europea, como consecuencia, entre otros, de la adopción del citado acuerdo del Consejo de Ministros, que es susceptible de concluir con una sanción económica.
En concreto, la Comisión Europea cuestiona que exista un interés general que justifique el uso del artículo 60 de la LDC en el presente asunto por parte del Consejo de Ministros, de modo que la intervención en tercera fase habría conllevado una restricción injustificada de la libertad de establecimiento y la libre circulación de capitales en el seno de la Unión Europea.
Estas consideraciones han sido recogidas por nuestro socio Pablo González de Zárate en la revisa jurídica del Ilustre Colegio de Abogados de Valladolid.
Para más información:
Pablo González de Zárate (pablo.gonzalezdezarate@regula.law)
Miguel González (miguel.gonzalez@regula.law)